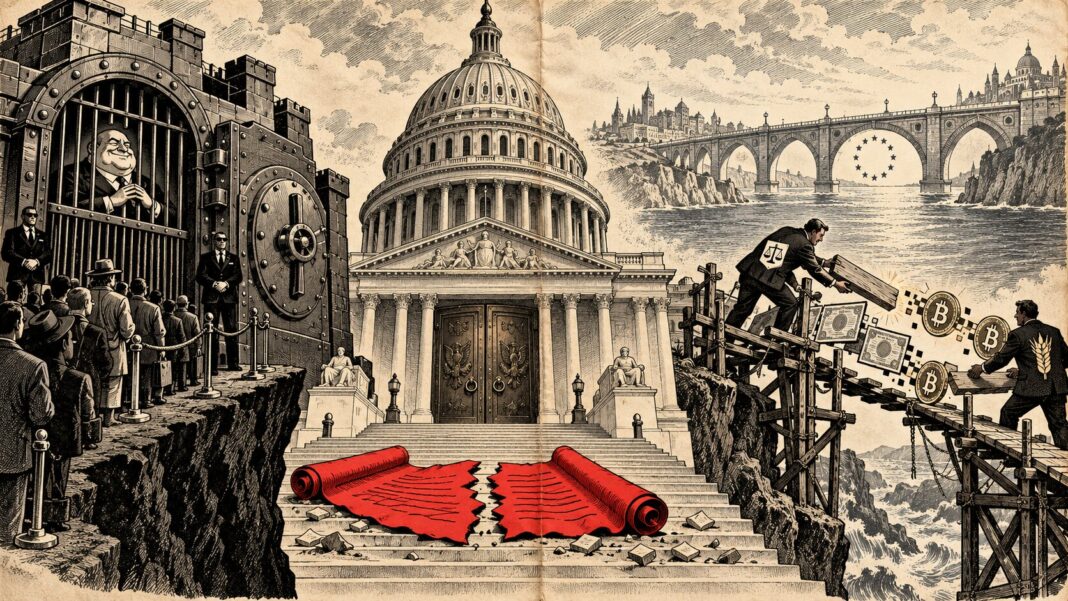

CLARITY Act SEC CFTC : un mois après l’échec de la grande loi crypto au Sénat américain, Washington a changé de méthode. Faute de texte voté par le Congrès, ce sont désormais la SEC et la CFTC qui écrivent les règles, à coups d’exemptions, de propositions et de consultations. Pour une partie du secteur, c’est une accélération inespérée. Pour les juristes, c’est un édifice fragile, qui peut tomber au prochain changement politique. Qui sort gagnant de ce nouveau régime, et que faut-il en retenir depuis l’Europe ?
CLARITY Act : retour sur l’échec du 15 septembre
Le 15 septembre, le Sénat a rejeté la motion de clôture qui devait ouvrir le débat sur le Digital Asset Market Clarity Act. Le texte avait besoin de 60 voix. Il en a recueilli une cinquantaine, selon Crypto Times. Deux blocages ont fait capoter le vote.
- Le rendement des stablecoins : sous la pression des banques locales, plusieurs républicains, dont Susan Collins et Josh Hawley, ont voté contre
- L’éthique : les démocrates jugeaient les règles sur les conflits d’intérêts trop faibles, « simplement trop minces » selon la sénatrice Elissa Slotkin
Le marché a immédiatement sanctionné ce revers. Le Bitcoin a perdu près de 4 %, vers 75 600 dollars, tandis que Coinbase reculait d’environ 8 % et Circle de 11 %. Les paris sur une adoption en 2026 sont alors tombés sous les 20 %.
CLARITY Act SEC CFTC : les régulateurs prennent le relais
Depuis, les agences fédérales comblent le vide à grande vitesse. Selon CoinDesk, l’échec de CLARITY a fait basculer la prochaine phase de la régulation américaine vers la SEC et la CFTC.
Côté SEC
- 18 août : proposition de « Regulation Crypto Assets », un régime fédéral de levée de fonds, ouvert aux commentaires jusqu’au 20 octobre
- 17 septembre : exemption de cinq ans pour négocier des actions américaines tokenisées via des pools de liquidité sur blockchain
- 1er octobre : proposition permettant aux trust companies des États de conserver des cryptos pour le compte de clients
Côté CFTC
Le 5 octobre, la CFTC a lancé une consultation sur le trading crypto à effet de levier pour les particuliers et sur une nouvelle catégorie d’enregistrement pour les marchés crypto. Toutefois, il s’agit du début d’un long processus. D’après le cabinet Troutman Pepper Locke, la règle transmise par la CFTC ne devrait pas entrer en vigueur avant fin 2027.
Qui gagne, qui perd sans loi ?
Pour certains dirigeants, l’échec accélère les choses. Matt Hougan, directeur des investissements de Bitwise, estime l’approche des agences plus favorable à court terme qu’une loi qui aurait exigé des années de textes d’application. De même, Jim Petrila, responsable juridique de Dromos Labs, résume : « Pour la DeFi, le signal est haussier. »
Pourtant, les gains ne sont pas répartis équitablement. Selon Hougan, l’échec de CLARITY préserve une barrière réglementaire qui protège Coinbase, Kraken et les autres acteurs installés, en retardant l’arrivée de concurrents capables de faire baisser les frais. Pour Lev Breydo, professeur de droit à William & Mary, le débat a révélé les fractures du secteur : « Une coalition qui semblait unie contre Gensler a découvert que les définitions créent des gagnants et des perdants. »
CLARITY Act SEC CFTC : ce que les agences ne peuvent pas faire
Le principal angle mort concerne le marché au comptant. Les achats et ventes classiques de cryptos, sans levier, restent sans véritable supervision fédérale, au-delà des pouvoirs anti-fraude de la CFTC. Or c’était l’un des objectifs centraux du CLARITY Act. Par ailleurs, Troutman rappelle que plusieurs chantiers exigent obligatoirement une loi du Congrès :
- Un régime de licence pour les plateformes au comptant
- La priorité des clients en cas de faillite d’une plateforme
- Les dispositions fiscales et la classification au titre des lois anti-blanchiment
Surtout, ces règles restent réversibles. « L’action des agences est bienvenue, mais elle n’offre pas la même certitude à long terme qu’une loi », souligne Kevin Kreuser, responsable juridique de D3. La fragilité est d’autant plus visible que la SEC fonctionne désormais avec seulement deux commissaires, depuis le départ de Hester Peirce le 2 octobre.
L’Europe a choisi la loi, les États-Unis les agences : ce que ça change pour la France, la Belgique et la Suisse
Pour un lecteur en France, en Belgique ou en Suisse, le contraste est frappant. L’Union européenne dispose depuis cet été d’un cadre complet voté par le législateur, MiCA, appliqué par des autorités comme l’AMF, la FSMA ou la CSSF. Ce socle permet à l’ESMA d’agir vite, comme lorsqu’elle a ordonné aux plateformes de couper l’accès aux stablecoins non conformes à MiCA. Michael Lie, de Flow Traders, note d’ailleurs que les régimes européens et asiatiques avancent déjà.
En revanche, les États-Unis innovent plus vite sur certains produits. L’exemption de la SEC sur les actions tokenisées en est le meilleur exemple. Des émetteurs proposent déjà ce type d’actifs aux Européens, comme Securitize avec ses actions tokenisées sur Solana. Enfin, l’incertitude américaine pèse sur le prix du Bitcoin, que vous l’achetiez à Paris, Bruxelles ou Genève : nous l’avions vu lorsque le BTC restait coincé sous 85 500 dollars.
⚠️ Cet article est publié à titre informatif et éducatif uniquement. Il ne constitue pas un conseil financier. Aucune recommandation d’achat ou de vente n’est exprimée. Les marchés crypto sont volatils. Les performances passées ne préjugent pas des résultats futurs. Effectuez toujours vos propres recherches. Ne misez que ce que vous pouvez vous permettre de perdre.