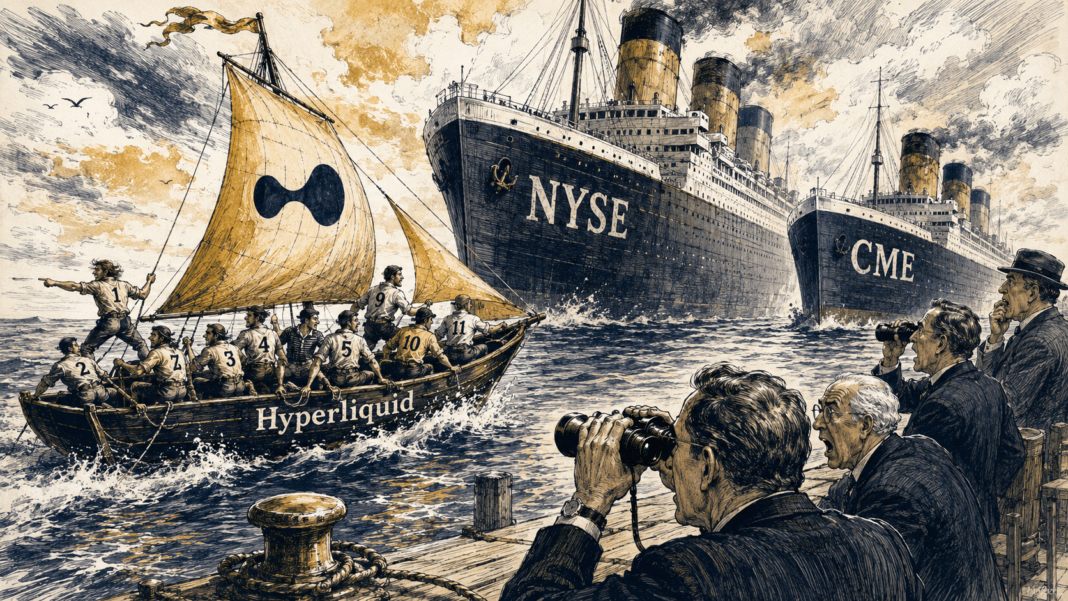

Ce 30 mai 2026, Grayscale Research publie un rapport intitulé « Hyperliquid Breaks the Mold ». La thèse tient en une phrase : Hyperliquid pourrait devenir un géant des services financiers. Le même jour, le token HYPE touche un record absolu à 67,28 dollars. Les ETF spot américains dépassent les 100 millions de dollars de flux nets en dix jours. Par ailleurs, le CEO de NYSE a déclaré publiquement que la plateforme est « plus grande que le Nasdaq ». En moins de trois ans, une équipe de onze personnes sans financement venture a construit ce que Wall Street met des décennies à assembler. Le marché commence à s’en apercevoir.
Grayscale : « Le succès décisif des actifs numériques modernes »
Le rapport de Grayscale n’est pas une analyse de prix. C’est un repositionnement de catégorie. La firme présente Hyperliquid non pas comme un exchange parmi d’autres, mais comme une infrastructure financière on-chain capable de rivaliser avec les places boursières traditionnelles. Les chiffres sont difficiles à ignorer. En 2025, Hyperliquid a traité 2,9 trillions de dollars de volume en futures perpétuels. Ses revenus annuels atteignent 800 millions de dollars. Par ailleurs, 99% de ces revenus ont été reversés en rachat de tokens HYPE et en récompenses aux stakers. L’open interest dépasse aujourd’hui 7 milliards de dollars. Ainsi, Hyperliquid devient la troisième plateforme mondiale de perps crypto, derrière Binance et Bybit. Zach Pandl, directeur de la recherche chez Grayscale, résume la thèse : si la plateforme continue à bien exécuter et bénéficie de changements réglementaires, elle pourrait devenir un véritable juggernaut des services financiers.
Pourquoi Hyperliquid est différent de tous les projets DeFi précédents ?
La plupart des plateformes DeFi naissent d’un whitepaper et d’une levée de fonds. Hyperliquid n’a pas suivi ce chemin. Aucun VC au capital. Pas d’ICO ni de tour de table en millions de dollars. L’équipe a tout construit avec ses propres moyens. En revanche, l’équipe a construit en silence une blockchain Layer 1 propriétaire optimisée pour le trading haute fréquence. La latence de finalisation est inférieure à une seconde. Toutes les transactions sont traitées on-chain, de manière transparente, comme un carnet d’ordres centralisé.
C’est ainsi que Grayscale définit ce modèle : « permissionless innovation ». N’importe quel développeur peut déployer de nouveaux marchés via le protocole HIP-3, sans permission d’une entité centrale. En mai 2026, ces marchés tiers ont dépassé 2,5 milliards de dollars d’open interest. Ils couvrent des actions tokenisées, des matières premières, des contrats politiques et des dérivés pré-IPO. Notamment, le contrat SpaceX a attiré l’attention du CEO de NYSE lui-même. Il a prédit que ce marché pourrait dépasser la capitalisation de l’IPO réelle.
HYPE à 67$ : ce que l’ATH signifie concrètement
HYPE a atteint 67,28 dollars ce 30 mai 2026. En début d’année, le token oscillait entre 20 et 30 dollars. C’est donc une progression de plus de 200% en cinq mois. Plusieurs catalyseurs se sont superposés.
D’abord, le lancement des ETF spot HYPE aux États-Unis. Le 12 mai, 21Shares lance le ticker THYP. Le 15 mai, Bitwise lance le ticker BHYP. En dix jours, les deux ETF injectent plus de 100 millions de dollars. Ils surpassent ainsi les performances initiales des ETF Bitcoin et Ethereum sur une base pondérée par la capitalisation.
Ensuite, le mécanisme de rachat du protocole alimente une pression acheteuse structurelle. 99% des frais de la plateforme sont reversés en buybacks. Par conséquent, chaque dollar de volume génère de la demande supplémentaire sur le token. Enfin, la déclaration du CEO de NYSE Jeffrey Sprecher lors de la conférence Bernstein du 29 mai agit comme un amplificateur. Devant des analystes financiers, il qualifie Hyperliquid de « plus grande que le Nasdaq ». Pourtant, la plateforme reste géobloqueée pour les utilisateurs retail américains. Grayscale note que la volatilité annualisée de HYPE est environ deux fois celle de Bitcoin. Les mouvements dans les deux sens peuvent donc être violents.
Ce qu’Hyperliquid représente pour les investisseurs francophones
Pour les investisseurs en France, en Belgique, au Maroc ou au Canada, Hyperliquid pose une question pratique : comment s’exposer à cette thèse ? Les ETF BHYP et THYP sont cotés aux États-Unis. Ils ne sont pas directement accessibles depuis l’Europe via les courtiers grand public. En revanche, des ETP Hyperliquid commencent à apparaître sur les bourses européennes, notamment à Zurich et Francfort. Ainsi, les investisseurs qui souhaitent une exposition réglementée peuvent y accéder sans détenir HYPE en direct.
L’accès direct reste possible via Bybit ou certains CEX européens qui ont listé HYPE. Le staking sur la plateforme elle-même offre des rendements liés aux frais de trading. Toutefois, il implique une exposition directe à la volatilité du token. Par ailleurs, FalconX compare Hyperliquid à CME Group dans sa capacité à capturer de l’open interest sur des actifs non crypto. C’est pourquoi l’argument d’une expansion bien au-delà du marché crypto natif se renforce chaque semaine.
Risques et limites : ce que Grayscale ne cache pas
Pourtant, le rapport Grayscale n’est pas un pamphlet haussier sans nuances. Trois risques majeurs sont explicitement documentés.
Le premier est réglementaire. Hyperliquid bloque actuellement les utilisateurs américains retail. La raison : l’incertitude sur la classification de ses marchés de futures perpétuels par la CFTC. Une décision adverse pourrait contraindre la plateforme à restreindre encore davantage son accès. Par conséquent, les coûts de conformité pourraient devenir considérables.
Le deuxième risque est la concentration. L’équipe fondatrice contrôle encore une partie significative du supply de HYPE. Ainsi, une vente importante pourrait peser lourdement sur le prix. Le troisième risque est la compétition. Binance, Bybit et plusieurs nouveaux entrants développent activement leurs propres infrastructures on-chain. En revanche, aucun n’a encore répliqué l’adoption et le volume d’Hyperliquid à ce stade.
Hyperliquid force une révision de catégorie. Ce n’est pas un exchange de plus. C’est une tentative documentée de reconstruire l’infrastructure des marchés financiers mondiaux sur une blockchain publique, sans intermédiaire et sans permission. Grayscale ne dit pas que c’est gagné. Ils disent que si l’exécution continue à ce rythme, les conséquences pour les marchés traditionnels pourraient être structurelles.
Onze personnes ont construit ce que Wall Street met des décennies à assembler. La question n’est plus de savoir si Hyperliquid est sérieux. La question est de savoir si les régulateurs lui laisseront le temps de prouver ce qu’il est capable de faire.
⚠️ Cet article est à titre informatif uniquement et ne constitue donc pas un conseil financier. Par ailleurs, FRCrypto News n’est pas responsable des décisions d’investissement prises sur la base de ce contenu. Les cryptomonnaies sont des actifs hautement volatils. C’est pourquoi il est essentiel de faire vos propres recherches avant tout investissement.